「銀行と信用金庫、どちらとお付き合いすべきか」と
お悩みの社長様はいらっしゃいませんか。
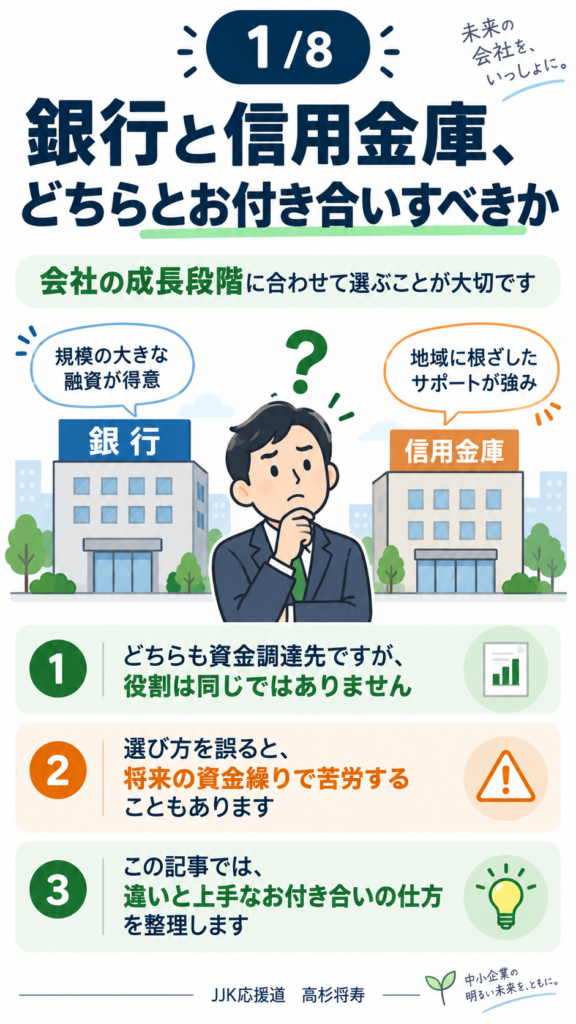
どちらも資金を調達する場所とひとくくりにお考えになりますと、将来の資金繰りでご苦労されるかもしれません。 本日は、文字起こし資料を参考に、自社の成長段階に合わせたお付き合いの仕方についてお話し申し上げます。
自己紹介 皆様こんにちは。 JJK応援道の高杉将寿と申します。
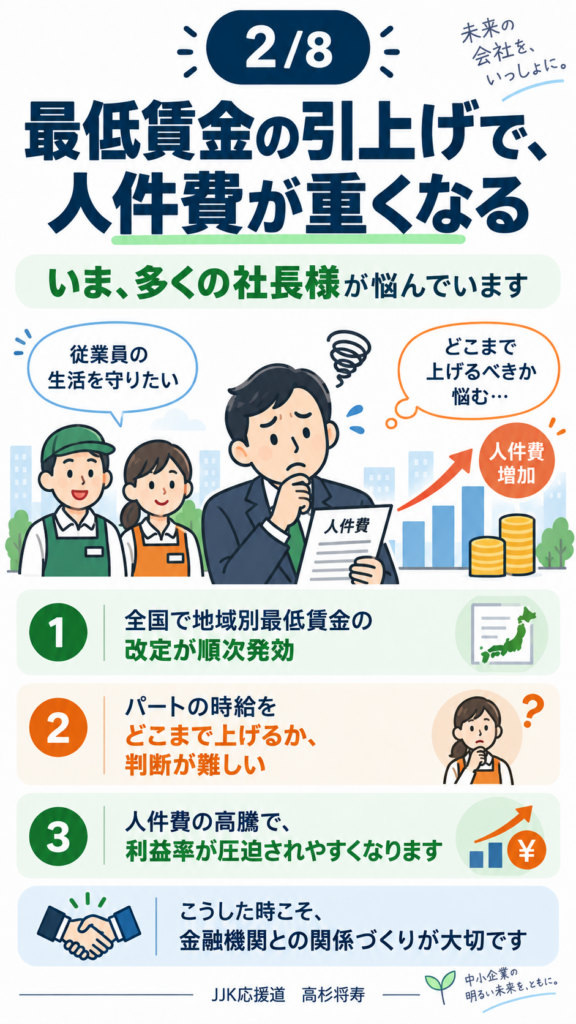
時事 さて、今月から全国で地域別最低賃金の改定が順次発効しております。 最低賃金法第9条に基づき、各都道府県で引き上げが行われました。 「パートの社員の方の時給をどこまで上げるべきか」と線引きに頭を悩ませる社長様も多く、人件費の高騰で利益率が圧迫されるという現場の切実な声も耳にいたします。
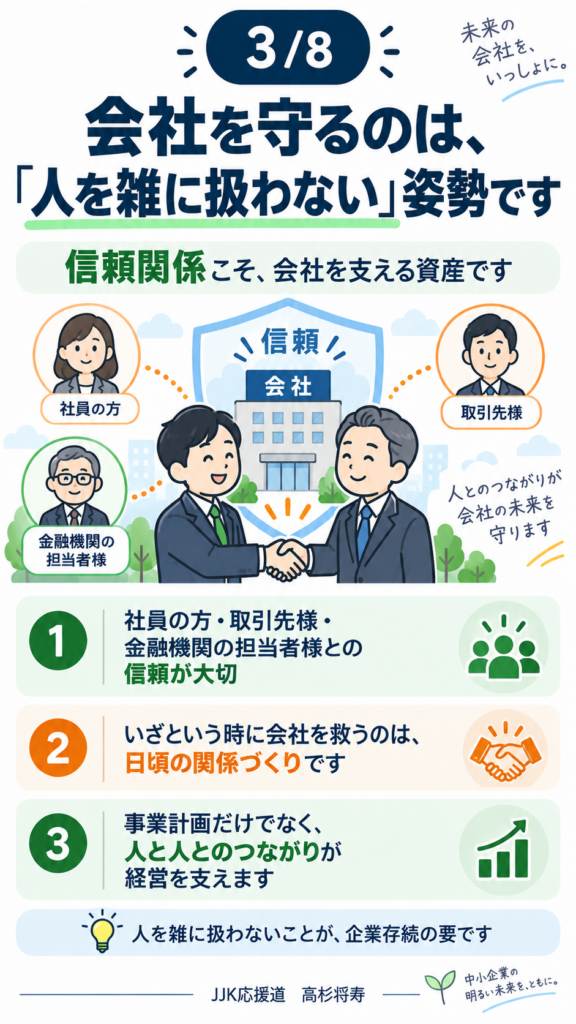
持論 このような厳しい環境下であっても、私は人を雑に扱わないことこそが企業存続の要であると確信しております。 なぜなら、社員の方や取引先様はもちろん、金融機関の担当者様との信頼関係こそが、いざという時に会社を救う最大の資産となるからです。 どれほど優れた事業計画がございましても、人と人との繋がりを軽視しては、円滑な経営は成り立ちません。
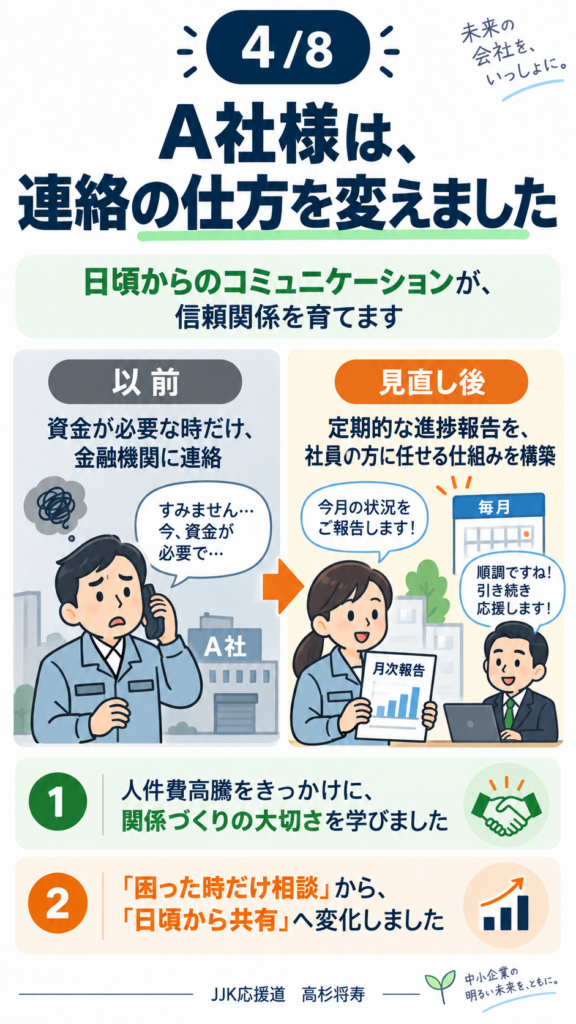
時事×持論 ここで、製造業を営む架空のA社様の例をご紹介申し上げます。 以前のA社様は、資金が必要な時だけ金融機関に連絡をしておりました。 しかし、人件費高騰をきっかけにこれではいざという時に支援を得られないと学び、定期的な進捗報告を社員の方に任せる仕組みを構築なさいました。
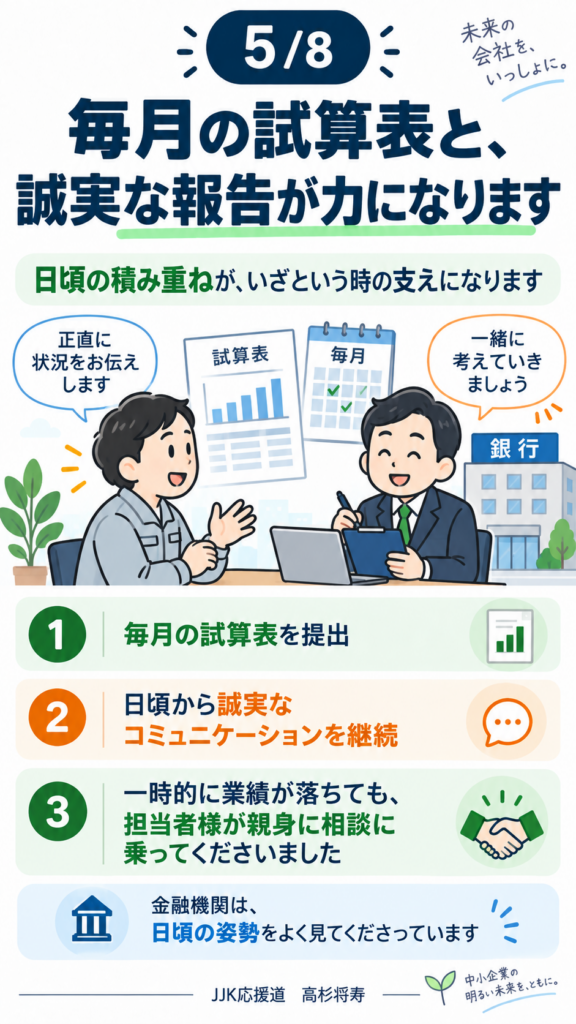
毎月の試算表を提出し、日頃から誠実なコミュニケーションを重ねた結果、一時的に業績が落ち込んだ際にも、担当者様が親身になって相談に乗ってくださったそうです。 この対応の違いは、金融機関の根本的な成り立ちに関わっております。
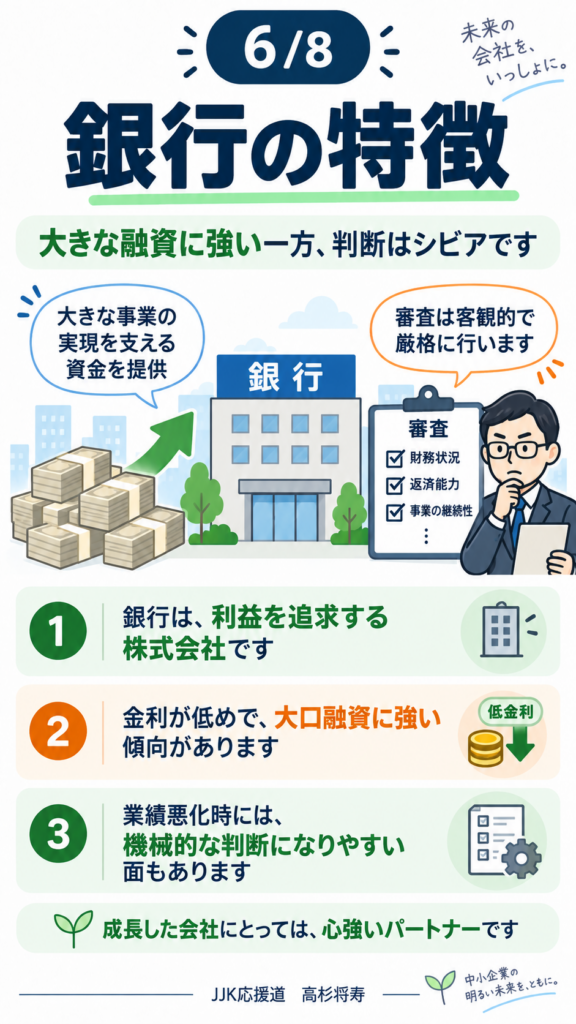
銀行は利益を追求する株式会社であり、金利が低く大口融資に強い一方で、業績悪化時には機械的な判断を下す傾向がございます。
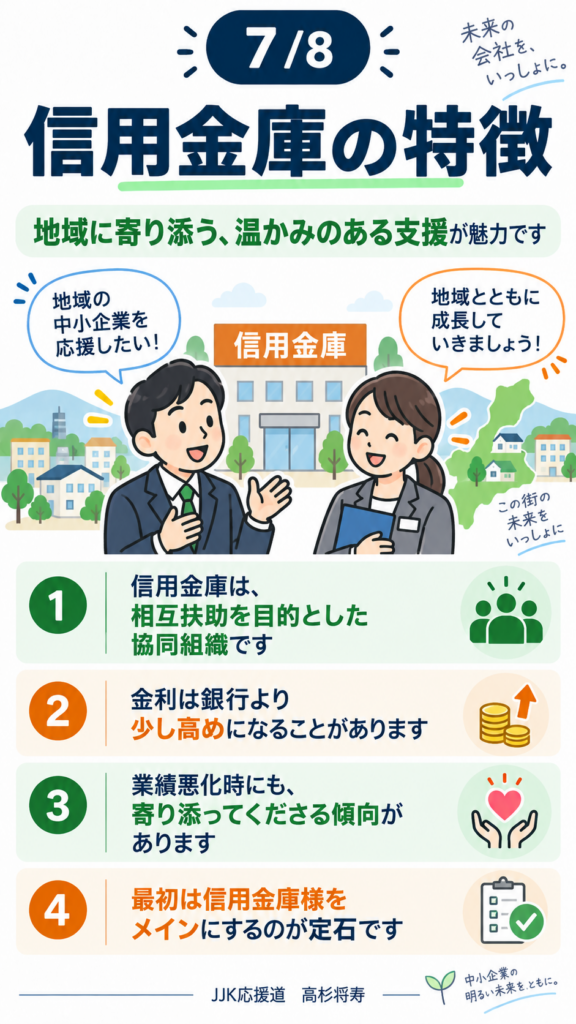
対して、信用金庫は相互扶助を目的とした協同組織です。 金利は銀行より少し高めになりますが、業績悪化時にも寄り添ってくださる温かみがございます。 最初は信用金庫様をメインにし、会社の規模が大きくなりましたら地方銀行様やメガバンク様へとお付き合いを広げていくのが定石です。
その際、決して信用金庫様とのご縁を雑に切ってはいけません。 金利差はいざという時の保険料と考え、借入れの一部を残しておくことが、危機管理の観点から重要でございます。 また、日頃から決算書を磨き上げ、使途不明金のない透明な経営を心がけることが、お力添えいただく方々への敬意に繋がります。
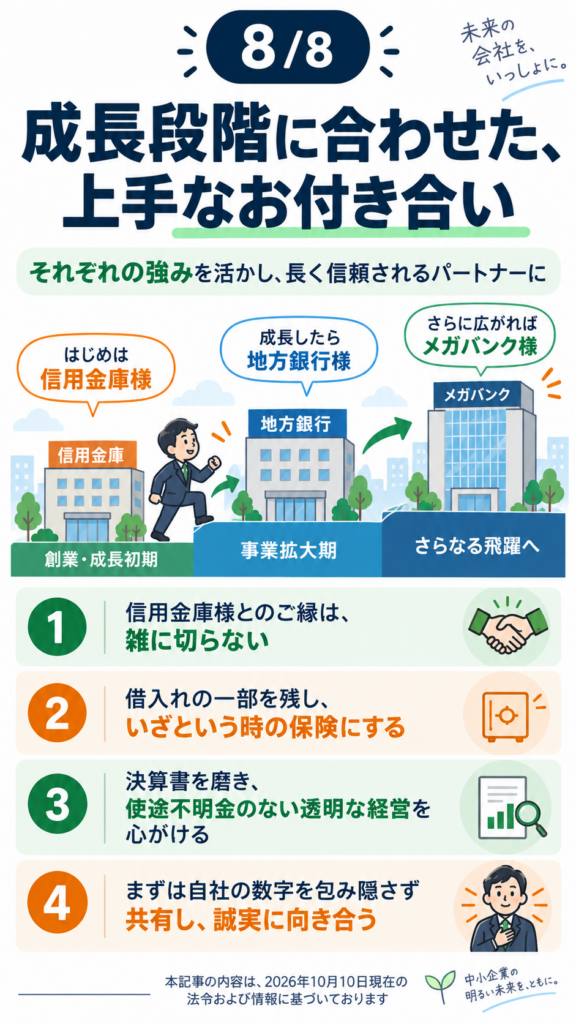
提案 まずは自社の数字を包み隠さず共有し、関わるすべての方と誠実に向き合うことから始めてみてはいかがでしょうか。
時点注記 本記事の内容は、2026年10月10日現在の法令および情報に基づいております。